Auto osiguranje u Sloveniji sastoji se od obveznog dijela, bez kojeg vozilo ne možete registrirati, i dobrovoljnih dodataka. Obvezno osiguranje od automobilske odgovornosti (AO) plaća štetu koju nanesete drugima, a za vlastiti automobil i vlastite ozljede trebate kasko odnosno AO plus. Cijenu najviše određuju premijski razred, vrsta vozila i mjesto stanovanja, pa se usporedba ponuda isplati prije svake obnove police.
Što pokriva obvezno auto osiguranje
Osiguranje od automobilske odgovornosti (AO) mora imati svako registrirano vozilo u Sloveniji. Pokriva štetu koju vozilom nanesete drugima: tjelesne ozljede, narušavanje zdravlja i smrt te štetu na tuđoj imovini, primjerice na drugom automobilu, ogradi ili prometnom znaku. Slovenski Zakon o obveznim osiguranjima u prometu nakon izmjena iz 2024. propisuje najniže svote osiguranja od 6.450.000 eura za štetu na osobama i 1.300.000 eura za štetu na stvarima.
Jednako je važno znati što obvezno osiguranje ne pokriva:
- štetu na vašem automobilu ako ste vi skrivili nesreću;
- vaše tjelesne ozljede kao vozača koji je skrivio nesreću;
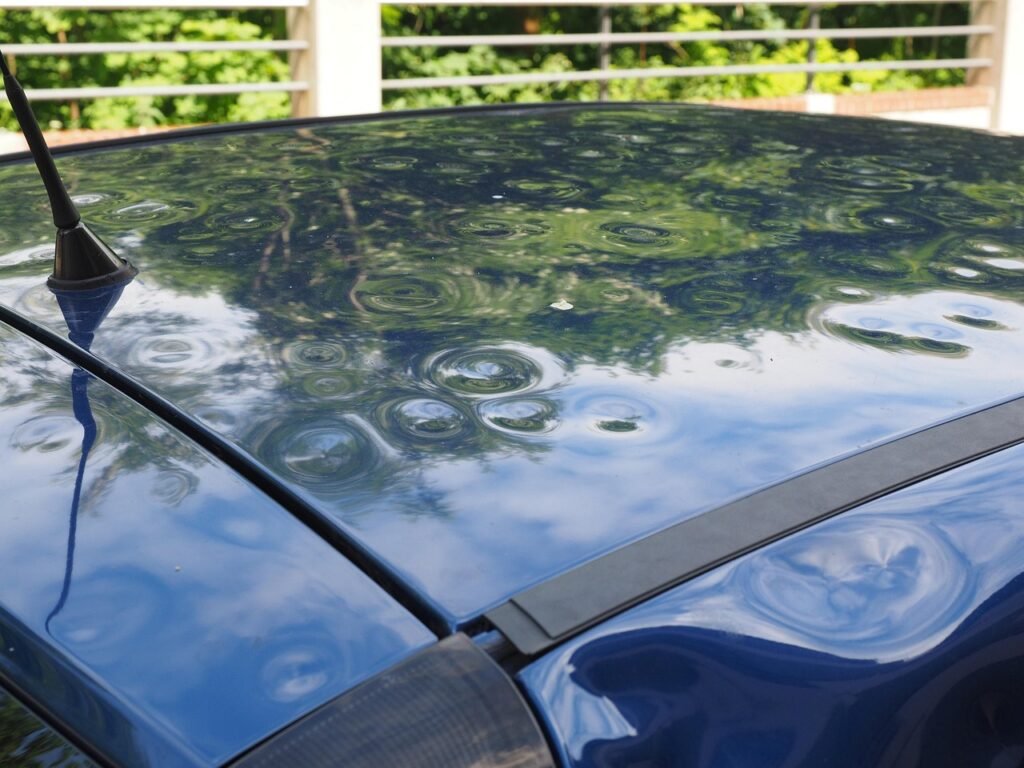
- krađu, tuču, vandalizam ili oštećenja na parkiralištu kada počinitelj nije poznat.
Ako vozite pod utjecajem alkohola, bez valjane vozačke dozvole ili teško kršite propise, osiguravatelj će oštećeniku isplatiti štetu, ali potom isplaćeni iznos može tražiti od vas. Takav regresni zahtjev lako premaši vrijednost automobila.
AO plus, kasko i drugi dodaci
Dobrovoljna pokrića birate po mjeri. Tablica prikazuje tko ima pravo na isplatu kod pojedinog pokrića:
| Pokriće | Što plaća | Kome |
|---|---|---|
| AO (obvezno) | štetu na osobama i stvarima koju prouzročite | drugim sudionicima |
| AO plus | tjelesne ozljede vozača koji je skrivio nesreću | vama kao vozaču |
| Djelomični kasko | odabrane rizike: krađa, staklo, tuča, sudar sa životinjom | vama za vaš automobil |
| Potpuni kasko | štetu na vozilu i kada ste sami skrivili nesreću | vama za vaš automobil |
| Asistencija | vuču, prijevoz i pomoć pri kvaru ili nesreći | vama i suputnicima |
Kada se kasko isplati
Kasko je skuplji dio police. Prosječna kasko premija u Sloveniji porasla je, prema podacima osiguravatelja, s 211 eura u 2014. na 290 eura u 2022., a osiguravatelji su je kasnije dodatno povećavali. Za nov ili kreditiran automobil potpuni kasko gotovo je nužan, dok se za starije vozilo male vrijednosti češće isplati djelomični kasko ili samo pokriće za staklo i tuču. Premiju možete smanjiti i višom franšizom, odnosno iznosom koji kod štete plaćate sami.
Premijski razredi: kako funkcionira bonus
Cijenu obveznog osiguranja i kaska snažno određuje premijski razred. Sustavi se razlikuju među osiguravateljima, ali logika je slična. Kod slovenskog Generalija, primjerice, postoji 20 razreda, nova polica počinje u 14. razredu sa 100-postotnom osnovnom premijom, a raspon ide od 45 posto (najveći bonus) do 200 posto (malus).
- Svaka godina bez prijavljene štete spušta vas za jedan razred.
- Svaka prijavljena šteta u sljedećem razdoblju diže vas za tri razreda.
- Kod nekih osiguravatelja prvu štetu možete uz doplatu »otkupiti« i zadržati bonus.
Koliko se to osjeti, pokazuje primjer osiguravatelja Grawe: potpuni kasko za automobil vrijedan 13.000 eura u razredu s 50 posto bonusa stajao je 390 eura, a nakon jedne štete sljedeće godine 429 eura. Kod manje ogrebotine zato se isplati izračunati je li povoljnije štetu platiti sami.
Mladi vozači i drugi čimbenici cijene
Osiguravatelji vozačima s manje od tri godine vozačkog staža naplaćuju dodatak, koji se većinom odnosi na obvezni dio osiguranja. Kod vožnje s pratiteljem razdoblje se može produljiti na četiri godine, a dodatni trošak u tom je razdoblju prema navodima Grawea iznosio oko 250 do 350 eura. Najjeftinije auto osiguranje za mladog vozača zato je često samo obvezni AO s AO plus, dok bonus ne naraste.
Na konačnu cijenu utječu i:
- vrijednost, starost i snaga vozila;
- mjesto stanovanja (u gradovima je više šteta);
- vjernost osiguravatelju i broj polica u istoj kući;
- odabrana franšiza i opseg dodatnih pokrića.
Kako usporediti ponude i platiti manje
Auto osiguranje usporedite barem mjesec dana prije isteka police. Za izračun trebate prometnu dozvolu, podatke o vozačima i potvrdu o povijesti šteta, koju dosadašnji osiguravatelj mora izdati u roku od 15 dana. Potvrde iz drugih država EU slovenski osiguravatelji moraju uvažiti jednako kao domaće.
- Uspoređujte ista pokrića i istu franšizu, a ne samo konačnu cijenu.
- Provjerite vrijede li asistencija i kasko i u inozemstvu. Obvezni AO vrijedi u svim državama EU, a za dodatna pokrića mogu postojati ograničenja, što objašnjava i stranica Vaša Europa.
- Pitajte za popust pri plaćanju odjednom; obročno plaćanje često je skuplje.
- Pri prodaji automobila otkažite policu: za preostalo razdoblje pripada vam povrat premije ako niste prijavili štetu.
Česta pitanja
Što pokriva obvezno auto osiguranje?
Štetu koju vozilom nanesete drugima: tjelesne ozljede, smrt i štetu na njihovoj imovini. Ne pokriva štetu na vašem automobilu ni vaše ozljede ako ste sami skrivili nesreću.
Isplati li se kasko za stariji automobil?
Za automobil male vrijednosti često ne, jer se godišnja premija brzo približi dijelu vrijednosti vozila. Razumniji može biti djelomični kasko za odabrane rizike poput tuče, stakla ili krađe.
Koliko dugo traje doplata za mladog vozača?
Slovenska osiguravajuća društva u pravilu je naplaćuju vozačima s manje od tri godine vozačkog staža, a kod vožnje s pratiteljem razdoblje može biti i duže.
Zadržavam li bonus ako promijenim osiguravatelja?
Da. Od dosadašnjeg osiguravatelja zatražite potvrdu o povijesti šteta, koju mora izdati u roku od 15 dana, i predajte je novom osiguravatelju.