Avtomobilsko zavarovanje je v Sloveniji sestavljeno iz obveznega dela, brez katerega vozila ne morete registrirati, in prostovoljnih dodatkov. Obvezno zavarovanje avtomobilske odgovornosti (AO) plača škodo, ki jo povzročite drugim, za lasten avto in lastne poškodbe pa potrebujete kasko oziroma AO plus. Ceno najbolj določajo premijski razred, vrsta vozila in kraj bivanja, zato se primerjava ponudb pred vsako obnovo splača.
Kaj krije obvezno avtomobilsko zavarovanje
Zavarovanje avtomobilske odgovornosti (AO) mora imeti vsako registrirano vozilo. Krije škodo, ki jo z vozilom povzročite drugim: telesne poškodbe, zdravstvene okvare in smrt ter škodo na tujem premoženju, na primer na drugem avtomobilu, ograji ali prometnem znaku. Zakon o obveznih zavarovanjih v prometu po noveli iz leta 2024 določa najnižji zavarovalni vsoti 6.450.000 evrov za škodo na osebah in 1.300.000 evrov za škodo na stvareh.
Česa obvezno zavarovanje ne krije, je enako pomembno:
- škode na vašem avtomobilu, če ste nesrečo povzročili vi;
- vaših telesnih poškodb kot voznika, ki je nesrečo povzročil;
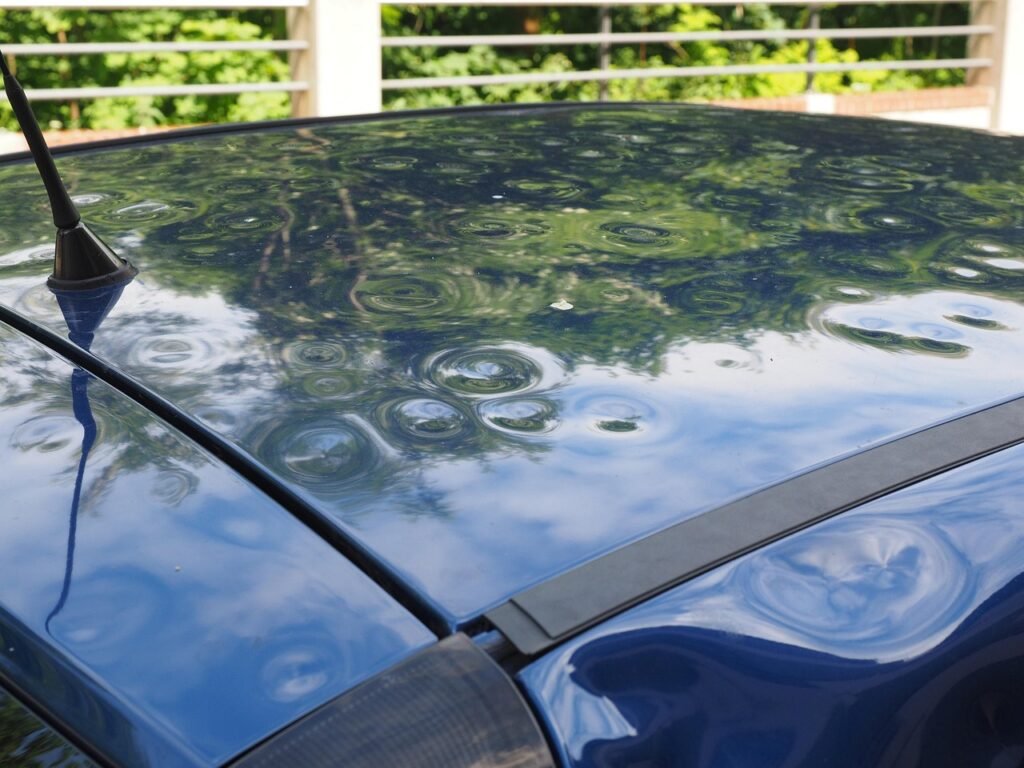
- kraje, toče, vandalizma ali poškodb na parkirišču, kjer povzročitelj ni znan.
Če vozite pod vplivom alkohola, brez veljavnega vozniškega dovoljenja ali hudo kršite predpise, zavarovalnica oškodovancu škodo sicer povrne, nato pa lahko izplačani znesek zahteva od vas. Takšna terjatev lahko hitro preseže vrednost avtomobila.
AO plus, kasko in drugi dodatki
Prostovoljna kritja dokupite po meri. Spodnja preglednica prikazuje, kdo je pri posameznem kritju upravičen do plačila:
| Kritje | Kaj plača | Komu |
|---|---|---|
| AO (obvezno) | škodo na osebah in stvareh, ki jo povzročite | drugim udeležencem |
| AO plus | telesne poškodbe voznika, ki je kriv za nesrečo | vam kot vozniku |
| Delni kasko | izbrana tveganja: kraja, steklo, toča, trk z živaljo | vam za vaš avto |
| Polni kasko | škodo na vozilu tudi, kadar ste nesrečo povzročili sami | vam za vaš avto |
| Asistenca | vleko, prevoz in pomoč ob okvari ali nesreči | vam in sopotnikom |
Kdaj se kasko splača
Kasko je dražji del police. Povprečna kasko premija je po podatkih zavarovalnic s 211 evrov leta 2014 zrasla na 290 evrov leta 2022, zavarovalnice pa so jo pozneje še dvigovale. Pri novem ali kreditiranem avtomobilu je polni kasko skoraj nujen, pri starejšem vozilu nizke vrednosti pa se pogosto bolj obnese delni kasko ali le kritje za steklo in točo. Premijo lahko znižate tudi z višjo odbitno franšizo, torej zneskom, ki ga ob škodi plačate sami.
Premijski razredi: kako deluje bonus
Ceno obveznega zavarovanja in kaska močno določa premijski razred. Sistemi se med zavarovalnicami razlikujejo, logika pa je povsod podobna. Pri Generali na primer obstaja 20 razredov, nova polica začne v 14. razredu s 100-odstotno osnovno premijo, razpon pa sega od 45 odstotkov (največji bonus) do 200 odstotkov (malus).
- Vsako leto brez prijavljene škode vas pomakne za en razred niže.
- Vsaka prijavljena škoda vas v naslednjem obdobju pomakne za tri razrede više.
- Pri nekaterih zavarovalnicah lahko prvo škodo z doplačilom »odkupite« in bonus ohranite.
Kako občutno se to pozna, kaže primer zavarovalnice Grawe: polni kasko za avtomobil vreden 13.000 evrov je v razredu s 50-odstotnim bonusom stal 390 evrov, po eni škodi pa naslednje leto 429 evrov. Pri manjši praski se zato splača preračunati, ali je ugodneje škodo plačati sami.
Mladi vozniki in drugi dejavniki cene
Zavarovalnice voznikom z manj kot tremi leti vozniškega staža zaračunajo dodatek, ki se večinoma nanaša na obvezni del zavarovanja. Pri vožnji s spremljevalcem se lahko obdobje podaljša na štiri leta, dodatni strošek pa je po navedbah Grawe v tem času znašal okoli 250 do 350 evrov. Najcenejše avtomobilsko zavarovanje za mladega voznika zato pogosto pomeni le obvezni AO z AO plus, dokler bonus ne zraste.
Na končno ceno vplivajo še:
- vrednost, starost in moč vozila;
- kraj bivanja (v mestih je škod več);
- zvestoba zavarovalnici in število zavarovanj pri isti hiši;
- izbrana franšiza in obseg dodatnih kritij.
Kako primerjati ponudbe in plačati manj
Avtomobilsko zavarovanje primerjajte vsaj mesec pred iztekom police. Za izračun potrebujete prometno dovoljenje, podatke o voznikih in potrdilo o škodnem dogajanju, ki ga mora dosedanja zavarovalnica izdati v 15 dneh. Potrdila iz drugih držav EU morajo slovenske zavarovalnice upoštevati enako kot domača.
- Primerjajte enaka kritja in enako franšizo, ne samo končne cene.
- Preverite, ali asistenca in kasko veljata tudi v tujini. Obvezni AO velja v vseh državah EU, za dodatna kritja pa so lahko omejitve, kar pojasnjuje tudi stran Vaša Evropa.
- Vprašajte za popust ob plačilu v enkratnem znesku; obročno plačilo je pogosto dražje.
- Ob prodaji avtomobila polico odpovejte: za preostanek obdobja vam pripada vračilo premije, če škode niste prijavili.
Pogosta vprašanja
Kaj krije obvezno avtomobilsko zavarovanje?
Škodo, ki jo z vozilom povzročite drugim: telesne poškodbe, smrt in škodo na njihovem premoženju. Ne krije škode na vašem avtomobilu in ne vaših poškodb, če ste nesrečo povzročili sami.
Ali se kasko splača za starejši avto?
Pri avtomobilu nizke vrednosti pogosto ne, saj se letna premija hitro približa delu vrednosti vozila. Smiselnejši je lahko delni kasko za izbrana tveganja, na primer toča, steklo ali kraja.
Koliko časa velja doplačilo za mladega voznika?
Zavarovalnice ga praviloma zaračunavajo voznikom z manj kot tremi leti vozniškega staža, pri vožnji s spremljevalcem pa je lahko obdobje daljše.
Ali bonus obdržim, če zamenjam zavarovalnico?
Da. Pri dosedanji zavarovalnici zahtevate potrdilo o škodnem dogajanju, ki ga mora izdati v 15 dneh, in ga predložite novi zavarovalnici.