L’assicurazione auto in Slovenia è composta da una parte obbligatoria, senza la quale non è possibile immatricolare il veicolo, e da garanzie facoltative. La responsabilità civile obbligatoria (AO) paga i danni causati ad altri; per la propria auto e le proprie lesioni servono la kasko o la copertura AO plus. Il prezzo dipende soprattutto dalla classe di merito, dal veicolo e dal luogo di residenza, quindi confrontare le offerte prima di ogni rinnovo conviene.
Cosa copre l’assicurazione obbligatoria
Ogni veicolo immatricolato in Slovenia deve avere l’assicurazione di responsabilità civile auto (AO). Copre i danni causati ad altri con il veicolo: lesioni, danni alla salute e morte, oltre ai danni a beni altrui, come un’altra auto, una recinzione o un cartello stradale. Dopo la modifica del 2024, la legge slovena sulle assicurazioni obbligatorie nel traffico fissa massimali minimi di 6.450.000 euro per i danni alle persone e 1.300.000 euro per i danni alle cose.
Altrettanto importante è sapere cosa l’assicurazione obbligatoria non copre:
- i danni alla vostra auto se l’incidente l’avete causato voi;
- le vostre lesioni come conducente responsabile;
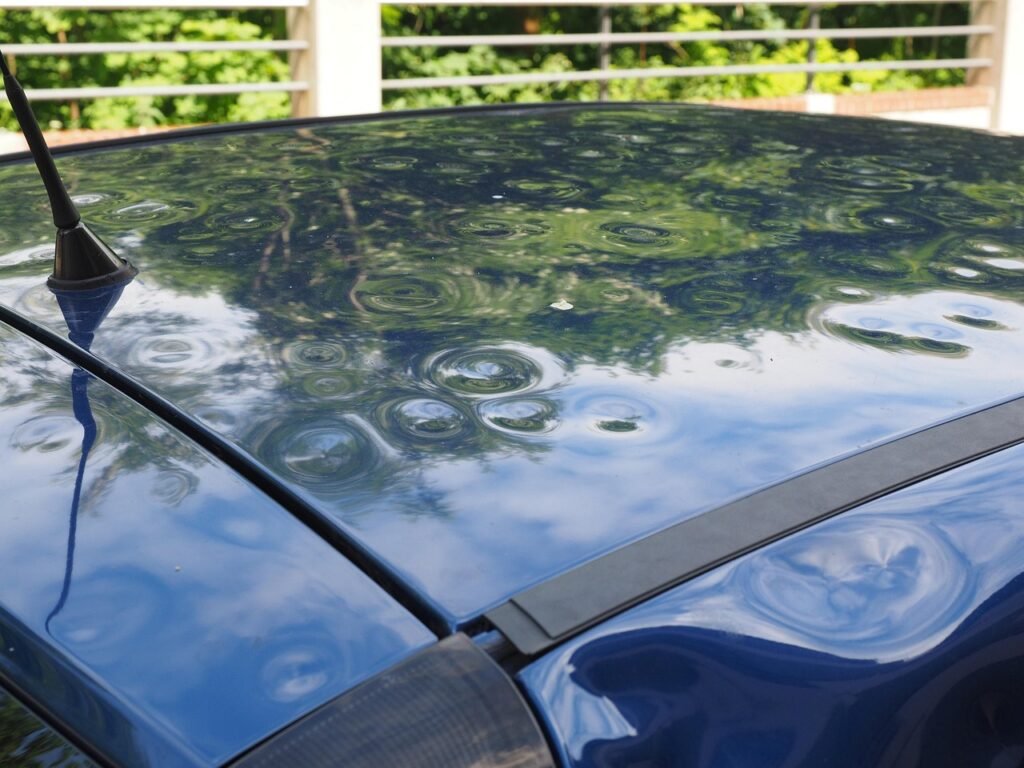
- furto, grandine, atti vandalici o danni in parcheggio da parte di ignoti.
Se guidate sotto l’effetto dell’alcol, senza patente valida o violando gravemente le regole, la compagnia risarcisce comunque la vittima, ma può poi chiedervi indietro la somma pagata. Una simile rivalsa può superare facilmente il valore dell’auto.
AO plus, kasko e altre garanzie
Le coperture facoltative si scelgono su misura. La tabella mostra chi riceve il risarcimento con ciascuna garanzia:
| Garanzia | Cosa paga | A chi |
|---|---|---|
| AO (obbligatoria) | danni a persone e cose da voi causati | agli altri utenti della strada |
| AO plus | lesioni del conducente responsabile | a voi come conducente |
| Kasko parziale | rischi scelti: furto, cristalli, grandine, urto con animali | a voi per la vostra auto |
| Kasko completa | danni all’auto anche se l’incidente è colpa vostra | a voi per la vostra auto |
| Assistenza | traino, trasporto e aiuto in caso di guasto o incidente | a voi e ai passeggeri |
Quando conviene la kasko
La kasko è la parte più costosa della polizza. Secondo le compagnie slovene, il premio medio della kasko è passato da 211 euro nel 2014 a 290 euro nel 2022, e in seguito è ulteriormente aumentato. Per un’auto nuova o finanziata la kasko completa è quasi indispensabile; per un’auto più vecchia e di poco valore spesso conviene una kasko parziale o solo la copertura cristalli e grandine. Anche una franchigia più alta riduce il premio.
Classi di merito: come funziona il bonus
La classe di merito incide molto sul prezzo sia della RC sia della kasko. I sistemi variano da compagnia a compagnia, ma la logica è simile. Generali Slovenia, ad esempio, prevede 20 classi: una nuova polizza parte dalla classe 14 con il 100 per cento del premio base, e la scala va dal 45 per cento (bonus massimo) al 200 per cento (malus).
- Ogni anno senza sinistri denunciati vi fa scendere di una classe.
- Ogni sinistro denunciato vi fa salire di tre classi nel periodo successivo.
- Alcune compagnie permettono di «riscattare» il primo sinistro con un supplemento e mantenere il bonus.
Quanto pesi lo mostra un esempio della compagnia Grawe: la kasko completa per un’auto del valore di 13.000 euro costava 390 euro in una classe con il 50 per cento di bonus e 429 euro l’anno dopo un sinistro. Per un piccolo graffio conviene quindi calcolare se non sia meglio pagare la riparazione di tasca propria.
Neopatentati e altri fattori di prezzo
Le compagnie applicano una maggiorazione ai conducenti con meno di tre anni di patente, che riguarda soprattutto la parte obbligatoria. Dopo la guida accompagnata il periodo può arrivare a quattro anni; secondo Grawe il costo aggiuntivo in quel periodo era di circa 250-350 euro. Per un neopatentato la soluzione più economica è spesso la sola RC con AO plus, finché il bonus non cresce.
Sul prezzo finale influiscono inoltre:
- valore, età e potenza del veicolo;
- luogo di residenza (in città i sinistri sono più frequenti);
- fedeltà alla compagnia e numero di polizze con lo stesso assicuratore;
- franchigia scelta ed estensione delle garanzie facoltative.
Come confrontare le offerte e pagare meno
Confrontate l’assicurazione auto almeno un mese prima della scadenza. Per un preventivo servono il libretto di circolazione, i dati dei conducenti e l’attestato sui sinistri, che la compagnia attuale deve rilasciare entro 15 giorni. Le compagnie slovene devono riconoscere gli attestati di altri Paesi UE, Italia compresa, come quelli nazionali.
- Confrontate le stesse garanzie e la stessa franchigia, non solo il prezzo finale.
- Verificate se assistenza e kasko valgono anche all’estero. La RC obbligatoria è valida in tutti i Paesi UE, ma per le garanzie facoltative possono esserci limiti, come spiega il portale La tua Europa.
- Chiedete uno sconto per il pagamento in un’unica soluzione; la rateizzazione costa spesso di più.
- Disdite la polizza quando vendete l’auto: vi spetta il rimborso del premio per il periodo residuo, se non avete denunciato sinistri.
Domande frequenti
Cosa copre l’assicurazione auto obbligatoria in Slovenia?
I danni causati ad altri con il veicolo: lesioni, morte e danni ai loro beni. Non copre i danni alla propria auto né le proprie lesioni se l’incidente è stato causato da voi.
Conviene la kasko per un’auto vecchia?
Per un’auto di poco valore spesso no, perché il premio annuo si avvicina rapidamente a una parte consistente del valore del veicolo. Può avere più senso una kasko parziale per rischi scelti come grandine, cristalli o furto.
Quanto dura la maggiorazione per i neopatentati?
Le compagnie slovene la applicano di regola ai conducenti con meno di tre anni di patente; dopo la guida accompagnata il periodo può essere più lungo.
Mantengo il bonus se cambio compagnia?
Sì. Chiedete alla compagnia attuale l’attestato sui sinistri, che deve rilasciare entro 15 giorni, e consegnatelo alla nuova compagnia.